资产业务风险管理与资产管理 协同构建稳健经营的双重防线
在现代金融机构的经营框架中,资产业务风险管理与资产管理如同车之两轮、鸟之两翼,二者相互依存、相互促进。资产业务风险管理侧重于对表内外资产信用风险、市场风险、流动性风险等的识别、计量、监测与控制,而资产管理则更强调对资产组合的主动配置、价值提升与动态优化。只有将严谨的风险管理和高效的资产管理有机融合,才能在复杂多变的市场环境中实现风险调整后收益的最大化。
一、资产业务风险管理的核心内涵
资产业务是金融机构资金运用的主要载体,涵盖贷款、债券投资、同业拆放、应收款项类投资等。风险管理贯穿资产业务全生命周期,其核心环节包括:\n一是风险识别与评估。通过客户评级、债项评级、行业限额、区域限额等工具,对交易对手信用状况和资产质量进行事前研判。\n二是风险计量与定价。运用内部评级法、风险价值(VaR)、预期信用损失(ECL)模型等,量化潜在损失并纳入产品定价,确保风险与收益对称。\n三是风险监测与预警。依托风险监控系统,对资产集中度、不良率、迁徙率、期限错配等指标实时跟踪,触发阈值时及时预警。\n四是风险控制与缓释。通过抵质押担保、净额结算、信用衍生品、资产证券化等手段转移或降低风险敞口。\n五是风险报告与考核。定期向董事会和高管层报告风险状况,并将风险调整后资本收益率(RAROC)、经济增加值(EVA)纳入绩效考核,引导理性经营。
二、资产管理的目标与策略
资产管理强调在既定风险偏好下,通过组合管理、主动交易、期限匹配和结构化设计,实现资产的安全性、流动性与盈利性统一。其主要策略包括:\n一是自上而下的资产配置。结合宏观经济周期、货币政策取向和监管导向,动态调整信贷、债券、同业等大类资产比例。\n二是自下而上的资产选择。基于信用研究、行业轮动和估值比较,精选个券和授信客户,提升组合超额收益。\n三是久期与流动性管理。根据负债结构和现金流预测,合理安排资产久期,避免过度期限错配引发的流动性风险。\n四是风险分散与限额约束。通过行业、区域、客户、产品等多维度限额,防止风险过度集中。\n五是绩效归因与组合再平衡。定期评估资产组合收益来源,识别风险暴露,适时调整持仓结构。
三、风险管理与资产管理的协同逻辑
风险管理与资产管理不是相互割裂的职能,而是同一价值链条上的两个关键节点。风险管理为资产管理提供风险边界和定价基准,资产管理为风险管理提供风险分散和收益实现的实践载体。具体协同体现在:
第一,风险预算与资产配置联动。在年度风险偏好框架下,分配各业务条线的经济资本,资产管理据此确定配置比例,避免资本浪费或风险超限。
第二,风险定价与投资决策联动。只有充分反映预期损失和非预期损失的资金价格,才能引导资产管理投向风险收益比更优的领域。
第三,风险监控与组合调整联动。当风险指标恶化时,资产管理可主动减持、对冲或缓释,而风险管理则提供预警信号和处置建议。
第四,风险报告与绩效评价联动。将RAROC、EVA等风险调整指标嵌入资产管理考核,能够抑制规模冲动,鼓励长期稳健回报。
四、实践中的常见问题与改进方向
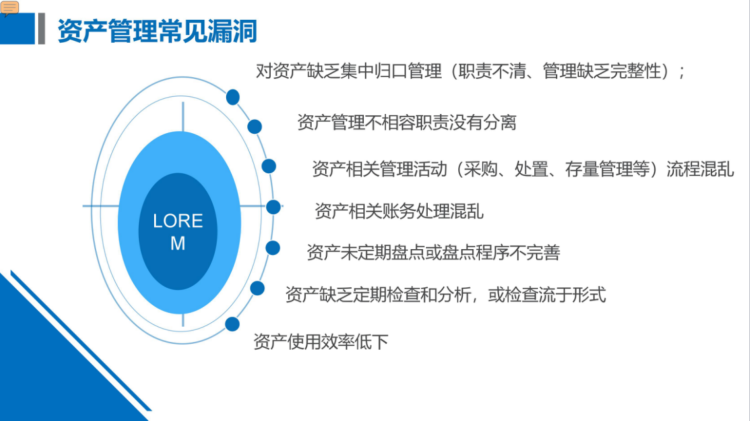
当前,部分机构在资产业务风险管理与资产管理衔接上仍存在短板:有的重投放轻管理,资产业务审批通过后缺乏持续跟踪;有的风险管理与投资研究“两张皮”,风险限额设置与市场判断脱节;有的资产组合透明度不足,底层风险难以穿透至最终债务人。对此,可从以下方面改进:
一是构建统一的风险数据平台。打通授信、交易、估值、评级等系统,实现资产全貌和风险穿透可视化。
二是推行全面风险管理文化。将风险意识植入资产管理各环节,前中后台形成制衡与协同。
三是强化压力测试与情景分析。针对宏观经济下行、利率剧烈波动、行业集中爆雷等情景,评估资产组合抗风险能力并提前预案。
四是优化激励约束机制。对风险管理和资产管理团队实施双向考核,避免短期逐利行为。
五是同步提升监管科技应用。利用大数据、人工智能、区块链等技术,提升风险识别精度和资产配置效率。
资产业务风险管理是金融机构行稳致远的保障线,资产管理是价值创造的生命线。二者协同,才能真正实现从“规模驱动”向“价值驱动”的转型。面对利率市场化、信用分层和监管强化的多重挑战,金融机构唯有坚持风险为本、资产为重、协同为要,方能构筑起稳健经营的双重防线,在服务实体经济的同时实现自身高质量发展。